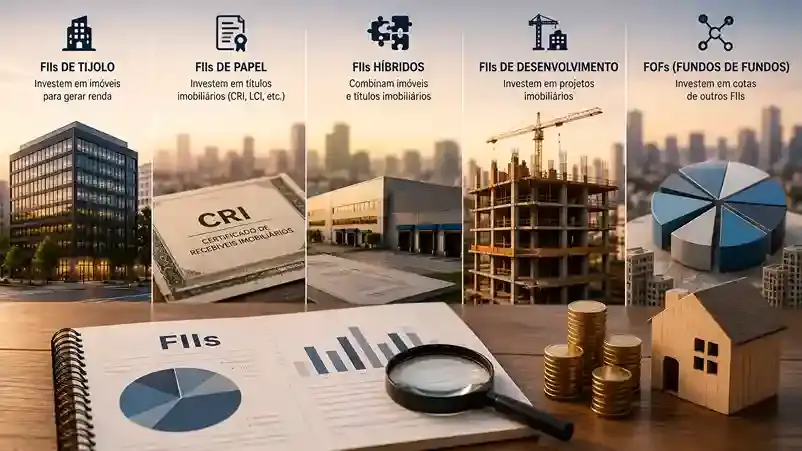
Ao comprar uma cota de fundo de investimento imobiliário (FII), o investidor não compra diretamente uma sala comercial, um galpão logístico ou um certificado de recebível imobiliário. Ele adquire uma pequena fração de um patrimônio coletivo, formado por ativos imobiliários ou financeiros ligados ao setor.
Essa distinção parece apenas técnica, mas muda a forma de entender preço, rendimentos e riscos. A cota representa a participação do investidor no fundo e dá a ele direito aos resultados distribuídos conforme as regras do regulamento. Ao mesmo tempo, seu valor de mercado pode subir ou cair todos os dias, mesmo que os imóveis do portfólio permaneçam os mesmos.
Uma cota é uma parte do patrimônio do fundo
Imagine um FII criado para investir em galpões logísticos. Na sua emissão inicial, o fundo capta R$ 100 milhões e divide esse valor em 1 milhão de cotas, vendidas a R$ 100 cada. Quem compra 100 cotas passa a ter uma participação proporcional naquele patrimônio: 0,01% do fundo.
Com o dinheiro captado, o gestor poderá comprar imóveis, cotas de outros fundos, títulos imobiliários ou outros ativos permitidos pela estratégia. Os recursos obtidos com aluguéis, juros de CRIs, multas contratuais e eventuais vendas de ativos entram no caixa do fundo. Depois de descontadas despesas, provisões e custos previstos, uma parcela do resultado pode ser distribuída aos cotistas.
Portanto, ter cotas não significa escolher qual imóvel será comprado nem receber o aluguel diretamente do inquilino. As decisões de investimento são tomadas pelo gestor, dentro da política definida no regulamento e sob a administração fiduciária do fundo.
Como as cotas chegam ao investidor
Há duas formas principais de adquirir cotas. A primeira é participar de uma oferta, quando o fundo lança novas cotas para captar recursos. Isso acontece na criação do FII ou em emissões posteriores, feitas para financiar novas aquisições, reduzir dívidas ou reforçar a liquidez do caixa.
Numa emissão, pode haver período de preferência para os cotistas atuais. Em termos simples, quem já possui cotas pode receber o direito de comprar novas cotas antes do público em geral, preservando, se desejar, uma participação semelhante no fundo. Depois, as sobras podem ser oferecidas a outros investidores, conforme as condições da oferta.
A segunda — e mais comum para a pessoa física — é comprar cotas já negociadas na B3. Nesse caso, a compra ocorre no mercado secundário, por meio da corretora. O dinheiro pago pelo investidor vai para outro participante que decidiu vender suas cotas; não entra diretamente no caixa do FII.
O processo é parecido com a compra de ações: o investidor transfere recursos para a conta da corretora, procura o código de negociação do fundo, informa a quantidade e envia uma ordem de compra. Se houver uma ordem de venda compatível, o negócio é fechado. A custódia das cotas fica registrada em nome do investidor no ambiente da B3.
O preço na Bolsa não é necessariamente o valor patrimonial
Dois números costumam aparecer na análise de um FII: o valor patrimonial por cota e o preço de mercado. O primeiro é calculado a partir do patrimônio líquido do fundo dividido pela quantidade de cotas existentes. O segundo é o preço que compradores e vendedores aceitam negociar na Bolsa.
Suponha que um fundo tenha patrimônio líquido de R$ 1 bilhão e 10 milhões de cotas. Seu valor patrimonial seria de R$ 100 por cota. Mas, se o mercado estiver preocupado com vacância, juros altos ou uma possível queda nos rendimentos, as cotas podem ser negociadas a R$ 90. Nesse caso, o FII está sendo negociado abaixo do valor patrimonial.
O contrário também pode ocorrer. Se os imóveis estiverem bem alugados, os contratos forem longos e a demanda por FIIs aumentar, o mercado pode negociar a cota acima de R$ 100. Isso não torna o fundo automaticamente caro ou barato: é preciso entender a qualidade dos ativos, as perspectivas de receita, as dívidas, os riscos e as premissas usadas na avaliação patrimonial.
O preço de tela, portanto, reflete expectativas. Já o valor patrimonial é uma referência contábil e econômica, atualizada conforme os critérios aplicáveis a cada tipo de ativo. Em fundos de tijolo, avaliações dos imóveis têm papel relevante; em fundos de papel, a marcação dos títulos da carteira também influencia o patrimônio.
Por que a cota pode oscilar mesmo sem mudança no aluguel
As cotas são negociadas diariamente e reagem às expectativas dos investidores. Uma alta nas taxas de juros, por exemplo, pode pressionar o preço de fundos imobiliários, pois aplicações de renda fixa passam a oferecer retornos mais elevados e investidores passam a exigir maior rentabilidade dos FIIs.
Isso pode acontecer mesmo que um fundo continue recebendo os mesmos aluguéis naquele mês. Da mesma forma, uma cota pode subir antes de uma melhora aparecer nos rendimentos, se o mercado antecipar a ocupação de um imóvel vago ou uma renegociação favorável de contrato.
Também há fatores específicos: a saída de um grande inquilino, a revisão de um aluguel, a concentração em poucos locatários, uma emissão de novas cotas, o vencimento de CRIs ou a venda de um ativo relevante. A cota resume, em um preço, a visão do mercado sobre esses elementos — e essa visão nem sempre se confirma.
Rendimentos não são juros pagos pela cota
Um erro comum é imaginar que a cota “rende” como um título de renda fixa. Na prática, os pagamentos mensais ou periódicos dependem do resultado que o fundo gera. Em um FII de imóveis, a principal fonte costuma ser o aluguel. Em um FII de recebíveis, são os juros e as correções monetárias dos créditos imobiliários da carteira.
Se um fundo distribui R$ 0,90 por cota em determinado mês, um investidor com 100 cotas recebe R$ 90, antes de considerar eventuais regras tributárias aplicáveis. Isso não significa que o pagamento será idêntico nos meses seguintes. Vacância, inadimplência, despesas extraordinárias, vendas de ativos e mudanças nos indexadores podem alterar o resultado distribuível.
Além disso, rendimento e valorização da cota são coisas diferentes. Uma pessoa pode receber distribuições mensais e, ainda assim, ver o valor de mercado de sua posição cair. Também pode ocorrer o oposto: a cota se valorizar enquanto a distribuição fica estável ou diminui.
Em geral, não há resgate direto das cotas
Os FIIs brasileiros são, em regra, fundos fechados. Isso quer dizer que o cotista normalmente não pede o resgate das cotas ao próprio fundo quando quer sair do investimento. Para transformar a posição em dinheiro, ele precisa vender suas cotas no mercado secundário.
Essa característica torna a liquidez um ponto importante. Fundos mais negociados costumam permitir compras e vendas com maior facilidade. Em FIIs com poucos negócios diários, pode ser mais difícil encontrar uma contraparte rapidamente ou vender pelo preço desejado.
Por isso, a quantidade de cotas negociada e a diferença entre preços de compra e venda merecem atenção, sobretudo para quem pretende movimentar valores relevantes. A possibilidade de vender na Bolsa não elimina o risco de precisar aceitar um preço menor em um momento desfavorável.
O que muda quando o fundo emite novas cotas
Uma nova emissão aumenta o número de cotas do FII e, em geral, o patrimônio que o gestor terá para investir. Isso não é necessariamente positivo nem negativo. O resultado dependerá do preço da emissão, da qualidade dos ativos que serão adquiridos e da capacidade de manter ou elevar a geração de resultados por cota ao longo do tempo.
Se um fundo capta recursos para comprar um imóvel com contratos sólidos e retorno compatível, a operação pode fortalecer a carteira. Mas, se captar dinheiro caro ou tiver dificuldade para alocar os recursos, o efeito pode frustrar os cotistas. Por isso, não basta observar que haverá uma emissão: vale analisar o destino do dinheiro e os termos apresentados.
Entender as cotas de um FII, no fim, é perceber que elas unem três dimensões: a participação em um patrimônio, o direito econômico aos resultados e um preço de mercado que muda conforme oferta, demanda e expectativas. Comprar uma cota é simples; avaliar se ela faz sentido exige olhar o fundo que existe por trás do código negociado na tela.