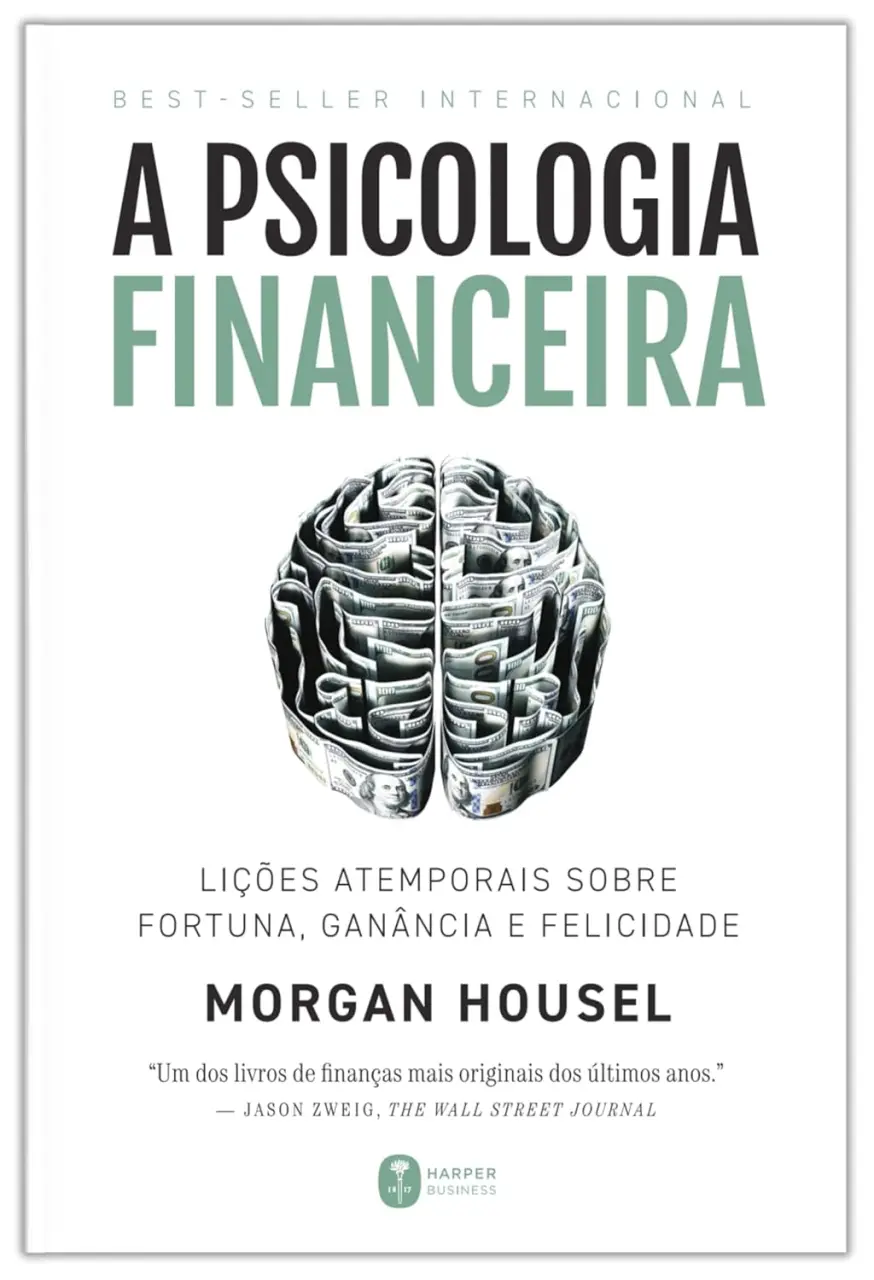
A psicologia financeira, de Morgan Housel, não ensina a escolher ações, calcular o retorno de uma carteira ou encontrar o investimento perfeito. O livro parte de uma pergunta anterior: por que pessoas inteligentes tomam decisões financeiras ruins, enquanto outras, sem formação especializada, conseguem construir e preservar patrimônio?
Publicada originalmente em 2020 pela Harriman House, a obra defende que o sucesso financeiro depende menos de conhecimento técnico do que da maneira como cada pessoa lida com medo, ambição, incerteza e tempo. Essa mensagem, destacada tanto pela editora quanto pela ficha do MIT Press Bookstore, explica por que o livro se tornou uma referência popular sobre comportamento e dinheiro.
Quem é Morgan Housel e qual é a proposta do livro
Morgan Housel é escritor e investidor, conhecido por seus textos sobre finanças comportamentais e pela atuação como sócio da Collaborative Fund. Em vez de construir um manual técnico, ele reúne episódios históricos, trajetórias pessoais e observações sobre investimento para mostrar como emoções e experiências individuais influenciam escolhas financeiras.
A edição em português foi publicada como A psicologia financeira. Sua proposta não é apresentar uma fórmula de enriquecimento, mas discutir princípios que continuem úteis mesmo quando produtos, mercados e condições econômicas mudarem.
Esse caráter atemporal é um dos maiores méritos da obra. Taxas de juros, regras tributárias e investimentos disponíveis podem mudar rapidamente. A dificuldade humana de controlar impulsos, reconhecer limites e conviver com a incerteza tende a permanecer.
Como o livro é estruturado
O conteúdo está organizado em 20 capítulos curtos. Cada um desenvolve uma ideia central por meio de histórias e exemplos, permitindo uma leitura rápida e independente. Embora exista uma progressão entre os temas, os capítulos também funcionam como pequenos ensaios.
Housel passa por assuntos como sorte, risco, riqueza, poupança, juros compostos, pessimismo, liberdade e planejamento. No lugar de longas demonstrações matemáticas, ele prefere contrastar comportamentos: quem ganha muito e perde tudo, quem acumula silenciosamente e quem confunde aparência de riqueza com segurança financeira.
Comportamento importa mais do que conhecimento isolado
A tese central é simples: saber o que deveria ser feito não garante que alguém consiga fazê-lo. Uma pessoa pode compreender diversificação e juros compostos, mas abandonar sua estratégia durante uma crise. Também pode receber um salário elevado e comprometer toda a renda para sustentar um padrão de vida frágil.
Isso não significa que o conhecimento técnico seja inútil. Significa que ele precisa ser acompanhado por paciência, autocontrole e uma estratégia compatível com a realidade de quem investe. Um plano financeiramente sofisticado, mas impossível de manter nos períodos difíceis, pode ser pior do que uma abordagem simples seguida com consistência.
Ronald Read e a força da consistência
Um dos exemplos mais marcantes é o de Ronald Read. Ele trabalhou como frentista e zelador, viveu de maneira discreta e construiu uma carteira avaliada em cerca de US$ 8 milhões. Segundo reportagem da CNBC, Read investia em empresas conhecidas, mantinha as ações por longos períodos e reinvestia os dividendos.
Housel contrasta essa trajetória com a de Richard Fuscone, um executivo de finanças com formação em Harvard e passagem pela Merrill Lynch. Apesar da experiência profissional e da renda elevada, Fuscone declarou falência depois da crise financeira de 2008.
O contraste não pretende provar que conhecimento é prejudicial. Ele mostra que renda, currículo e status não compensam indefinidamente gastos excessivos, alavancagem ou ausência de margem para imprevistos. Read possuía menos ferramentas técnicas, mas adotou um comportamento que permitiu ao tempo trabalhar a seu favor.
Sorte e risco dividem a mesma mesa
O livro também questiona a tendência de atribuir todo sucesso ao mérito e todo fracasso à incompetência. Resultados financeiros surgem da combinação entre decisões, circunstâncias e acontecimentos que ninguém controla completamente.
Housel usa as histórias de Bill Gates e Kent Evans, colegas na Lakeside School, para ilustrar esse ponto. Gates teve acesso incomum a um computador ainda jovem, algo extremamente raro na época. Evans, considerado por Gates um colega talentoso e importante em seus planos, morreu em um acidente de montanhismo antes de concluir o ensino médio.
As duas trajetórias mostram faces opostas da incerteza. A lição não é ignorar o esforço individual, mas evitar conclusões absolutas a partir de poucos casos. Ao analisar investidores, empresários ou a própria vida financeira, é mais prudente buscar padrões gerais do que copiar todos os detalhes de um vencedor.
O tempo é o combustível dos juros compostos
Os juros compostos costumam ser explicados como uma fórmula. Housel os apresenta principalmente como um teste de comportamento. Para que pequenos retornos se acumulem, é necessário permanecer no jogo por muito tempo, evitando perdas irreversíveis e mudanças constantes de estratégia.
Warren Buffett aparece como exemplo da importância da duração. Seu desempenho como investidor é relevante, mas a longevidade de sua trajetória também é parte essencial do resultado. Mesmo uma boa taxa de retorno perde grande parte de seu potencial quando não dispõe de décadas para se multiplicar.
Essa perspectiva desloca a atenção da busca pelo maior ganho imediato para perguntas mais úteis: a estratégia pode ser mantida? Ela resiste a uma recessão, à perda de renda ou a uma queda do mercado? Há tempo suficiente para que funcione?
Independência e a difícil definição de suficiente
Para Housel, uma das melhores utilidades do dinheiro é ampliar o controle sobre o próprio tempo. Patrimônio oferece a possibilidade de recusar certas condições, esperar por oportunidades melhores ou enfrentar uma emergência sem aceitar qualquer solução disponível.
Essa independência depende da capacidade de reconhecer o que é suficiente. Quando todas as conquistas apenas elevam a meta seguinte, a pessoa pode assumir riscos desnecessários para obter algo que pouco mudará sua vida.
O livro recorre a casos como o de Rajat Gupta, executivo bem-sucedido que foi condenado por uso de informação privilegiada. A história representa o perigo de arriscar reputação, liberdade e patrimônio em busca de ganhos adicionais, mesmo quando já existe segurança material. A lição é estabelecer limites antes que a comparação social transforme qualquer resultado em insuficiente.
Margem de segurança não é excesso de pessimismo
Outro princípio importante é o room for error, expressão que pode ser traduzida como margem para erro ou margem de segurança. Como o futuro é imprevisível, um plano não deveria depender de previsões exatas para funcionar.
Na prática, essa margem pode assumir diferentes formas:
- manter uma reserva para despesas inesperadas;
- evitar dívidas que só podem ser pagas se tudo ocorrer como planejado;
- não concentrar todo o patrimônio em uma única aposta;
- trabalhar com expectativas de retorno moderadas;
- preservar liquidez suficiente para não vender investimentos no pior momento.
A margem de segurança parece ineficiente quando o cenário é favorável, mas ajuda a garantir sobrevivência quando a realidade foge do plano. E sobreviver é indispensável para aproveitar o efeito dos juros compostos.
Eventos raros podem determinar o resultado
Housel chama atenção para os tail events, eventos raros que produzem efeitos desproporcionalmente grandes. Em investimentos, algumas poucas empresas podem responder por grande parte do retorno de uma carteira. Nos negócios, um produto excepcional pode compensar diversas tentativas malsucedidas.
Essa assimetria altera a forma de interpretar erros e acertos. Não é necessário vencer em todas as decisões. É necessário evitar que um fracasso elimine a possibilidade de participar dos poucos acontecimentos realmente transformadores.
O mesmo raciocínio recomenda cautela com previsões baseadas apenas na história recente. Cada geração é moldada por experiências diferentes — inflação, desemprego, crescimento, crises ou valorização imobiliária — e tende a tratar seu próprio passado como modelo universal.
Riqueza visível não é riqueza real
Uma das distinções mais úteis do livro é aquela entre possuir bens caros e possuir riqueza. Carros, roupas e casas são visíveis; poupança, investimentos e flexibilidade financeira normalmente não são.
Housel recorda o período em que trabalhou como manobrista e observava clientes chegando em automóveis de luxo. A experiência o levou a perceber que o público costuma admirar o carro e imaginar como seria dirigir aquele veículo, e não necessariamente admirar seu proprietário.
O paradoxo é que gastar dinheiro é uma forma eficiente de parecer rico, mas também reduz o patrimônio disponível. A riqueza real é, em grande medida, o dinheiro ainda não gasto: ativos que oferecem proteção, autonomia e escolhas futuras.
Os principais acertos da obra
- Linguagem acessível: conceitos complexos são apresentados sem fórmulas desnecessárias.
- Capítulos curtos: a estrutura facilita a leitura e a revisão das ideias.
- Princípios duradouros: o foco em comportamento torna o conteúdo aplicável a diferentes momentos econômicos.
- Boas histórias: casos como o de Ronald Read tornam conceitos abstratos mais fáceis de lembrar.
- Visão realista da incerteza: o autor reconhece que sorte, risco e acontecimentos raros influenciam os resultados.
Limitações e cuidados na leitura
A maior força do livro também é uma limitação. As histórias tornam a leitura envolvente, mas não substituem evidências amplas nem oferecem um plano financeiro completo. Alguns exemplos ilustram princípios com eficiência, porém não demonstram que a mesma estratégia funcionará para todas as pessoas.
A obra também se concentra bastante em experiências dos Estados Unidos. Regras de aposentadoria, tributação, crédito e acesso a investimentos variam entre países. O leitor brasileiro precisa adaptar os princípios à inflação, aos produtos financeiros e às instituições locais.
Além disso, o foco no comportamento individual pode deixar em segundo plano fatores estruturais, como renda baixa, desigualdade, desemprego e falta de acesso a serviços financeiros. Nem toda dificuldade pode ser resolvida com disciplina ou mudança de mentalidade.
Uma análise acadêmica publicada no Jurnal Keuangan dan Perbankan reconhece a contribuição comportamental da obra, mas também discute suas limitações. Por isso, o livro funciona melhor como base para reflexão do que como manual técnico ou resposta definitiva para problemas financeiros.
Para quem a leitura é indicada
O livro é especialmente útil para iniciantes que se sentem intimidados pelo vocabulário financeiro, investidores que mudam de estratégia a cada oscilação do mercado e pessoas com boa renda que ainda não conseguem transformar ganhos em segurança.
Leitores experientes provavelmente reconhecerão ideias conhecidas, como diversificação, paciência e margem de segurança. Ainda assim, podem encontrar valor na forma clara como Housel conecta esses princípios a emoções, incentivos e experiências pessoais.
Vale a pena ler?
Sim, desde que a expectativa esteja correta. A psicologia financeira não ensina onde investir no próximo mês. Seu objetivo é ajudar o leitor a construir uma estratégia que possa continuar seguindo durante muitos anos.
A mensagem mais valiosa do livro não é a promessa de enriquecer rapidamente, mas a defesa de um processo sustentável: gastar menos do que se ganha, preservar uma margem para imprevistos, permitir que o tempo amplifique os resultados e não colocar em risco o que é essencial para conquistar o que é apenas adicional.
Em um mercado obcecado por previsões e novidades, Housel oferece uma conclusão menos empolgante, porém mais útil: bons resultados financeiros dependem tanto da capacidade de permanecer no jogo quanto da escolha dos investimentos.
Referências
- Harriman House. The Psychology of Money. https://www.harriman-house.com/authors/morgan-housel/the-psychology-of-money/9780857197689
- MIT Press Bookstore. The Psychology of Money. https://mitpressbookstore.mit.edu/book/9780857197689
- Wikipedia. The Psychology of Money. https://en.wikipedia.org/wiki/The_Psychology_of_Money
- Amazon Brasil. A psicologia financeira. https://www.amazon.com.br/psicologia-financeira-atemporais-gan%C3%A2ncia-felicidade/dp/6555111100
- Jurnal Keuangan dan Perbankan. Critical Review of The Psychology of Money by Morgan Housel. https://journal.ibs.ac.id/index.php/jkp/article/view/837
- CNBC. The smart investing strategy a janitor used to build an $8 million portfolio. https://www.cnbc.com/2016/09/02/the-smart-investing-strategy-a-janitor-used-to-build-an-8-million-portfolio.html